Báo cáo thuế VAT
Cuối mỗi kỳ, kế toán cần một con số: phải nộp bao nhiêu thuế giá trị gia tăng. Màn hình này cộng sẵn, kèm hai bảng kê để đối chiếu từng hoá đơn.
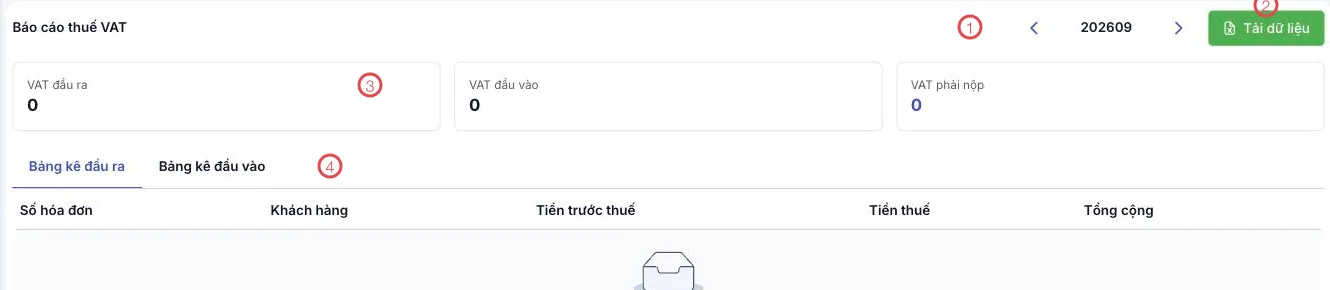
Hình minh họa màn hình Báo cáo thuế VAT
| Khu vực | Là gì |
|---|---|
| 1. Chọn kỳ | Kỳ đang xem, dạng 202609 — bấm mũi tên hai bên để chuyển kỳ. |
| 2. Tải dữ liệu | Xuất báo cáo của kỳ ra file. |
| 3. Ba thẻ số liệu | VAT đầu ra · VAT đầu vào · VAT phải nộp. |
| 4. Hai bảng kê | Bảng kê đầu ra và Bảng kê đầu vào — danh sách hoá đơn tạo nên ba con số trên. |
Ba con số và quan hệ giữa chúng
| Thẻ | Từ đâu ra |
|---|---|
| VAT đầu ra | Thuế trên các hoá đơn điện tử đã phát hành cho khách trong kỳ. |
| VAT đầu vào | Thuế trên các hoá đơn đầu vào có kỳ kê khai là kỳ này. |
| VAT phải nộp | Đầu ra trừ đầu vào — số thực nộp cho cơ quan thuế. |
Bảng kê bên dưới liệt kê từng hoá đơn với Số hoá đơn, Khách hàng, Tiền trước thuế, Tiền thuế và Tổng cộng, nên khi con số tổng trông lạ thì mở bảng kê ra là thấy ngay hoá đơn nào gây ra.
Soát bảng kê đầu vào trước ngày nộp
Hoá đơn nhà cung cấp gửi muộn là nguyên nhân phổ biến nhất khiến VAT phải nộp cao hơn thực tế. Trước khi nộp, mở Bảng kê đầu vào và đối chiếu với các khoản chi trong kỳ.
Liên quan
- Hoá đơn điện tử — nguồn của VAT đầu ra.
- Hoá đơn đầu vào — nguồn của VAT đầu vào.
- Khoá kỳ kế toán — chốt kỳ sau khi đã kê khai xong.